
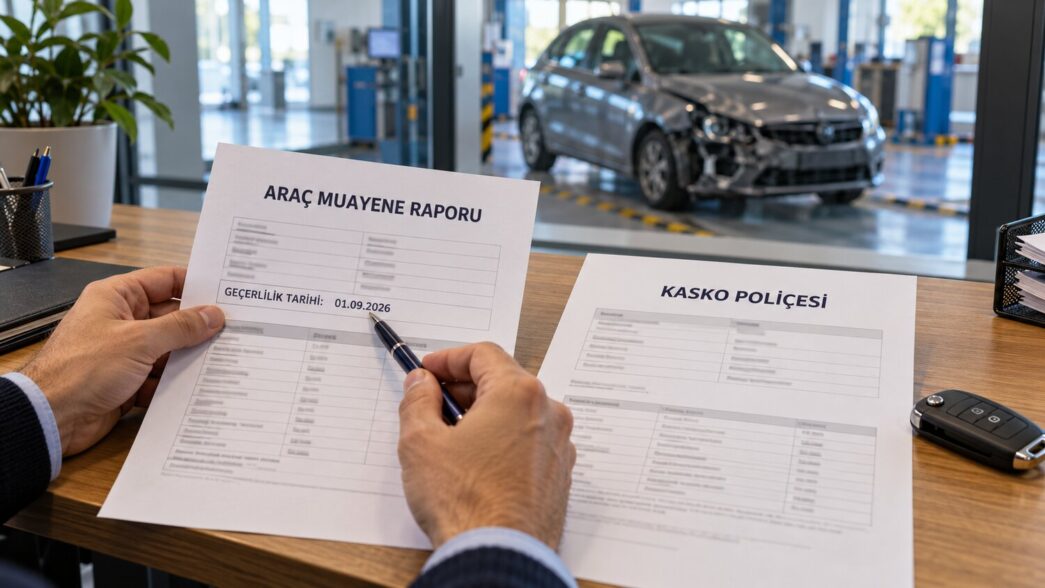
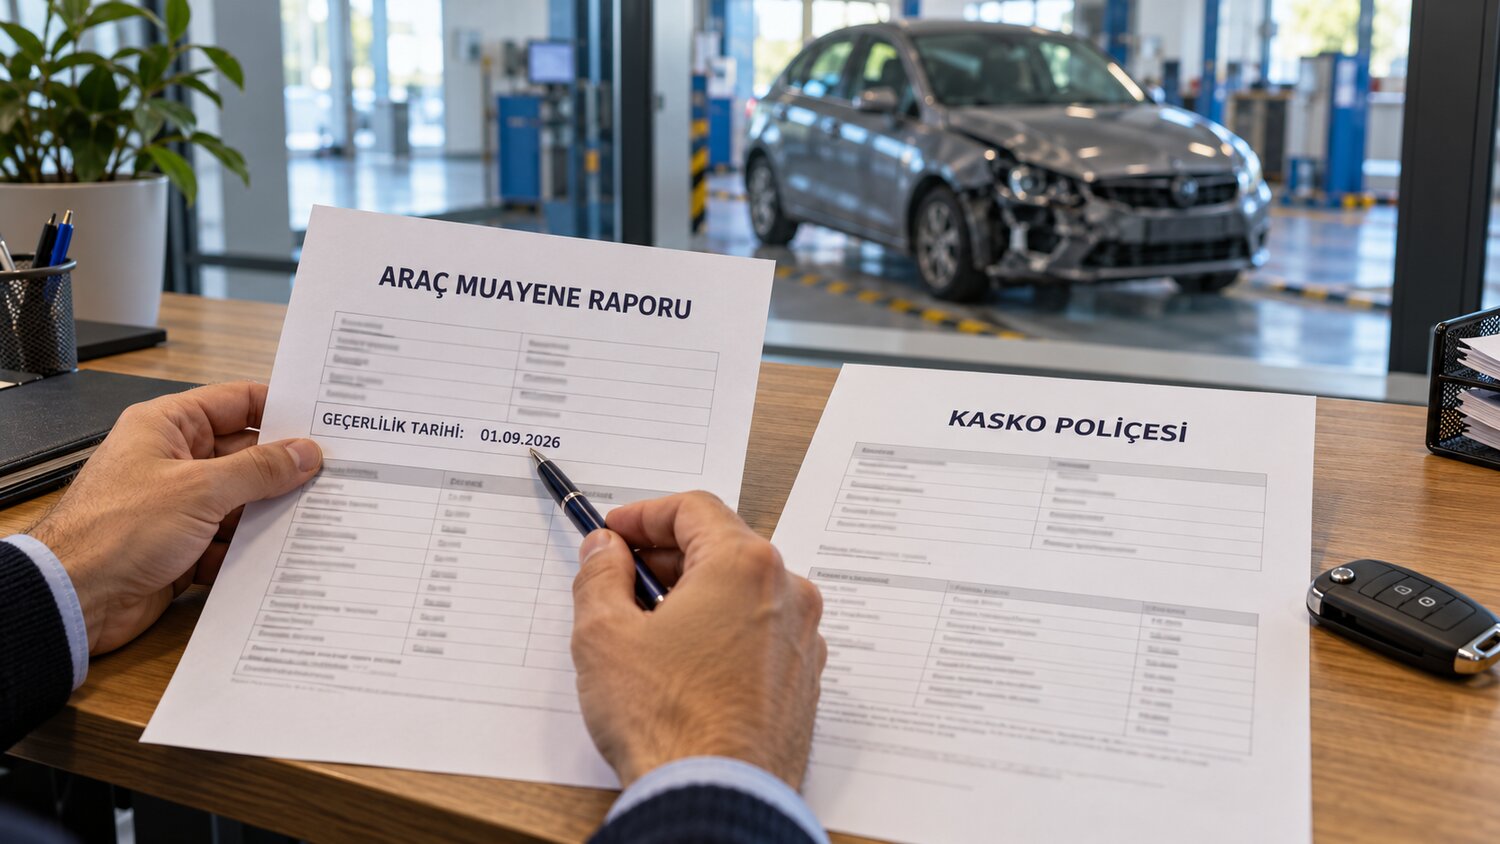
Muayene süresi geçmiş bir araçla kaza yapan sürücülerin en çok merak ettiği soru, kasko sigortasının hasarı karşılayıp karşılamayacağı. Sigorta şirketleri bazen “aracınızın muayenesi yoktu” gerekçesiyle hasar talebini reddedebiliyor, ancak bu ret her zaman hukuken geçerli olmuyor. Kara Araçları Kasko Sigortası Genel Şartları’na göre muayenesizlik tek başına kasko kapsamını otomatik olarak devre dışı bırakmıyor; belirleyici olan, muayenesizlikle kaza arasında somut bir bağlantı kurulup kurulamadığı.
Muayenesi Geçmiş Araç Otomatik Olarak Kasko Dışında Kalmaz
Genel Şartlar’ın A.5 maddesi, poliçe kapsamındaki teminatları düzenlerken muayene belgesinin süresinin dolmuş olmasını başlı başına bir istisna saymıyor. Yani bir kaza raporunda “araç muayenesiz” ibaresi geçmesi, sigorta şirketine otomatik bir ret hakkı tanımıyor. Sigortacının ödemeyi reddedebilmesi için, muayenesizliğin kazayla somut bir ilgisi olduğunu göstermesi gerekiyor.
Hangi Durumda Kasko Öder, Hangi Durumda Ödemez?
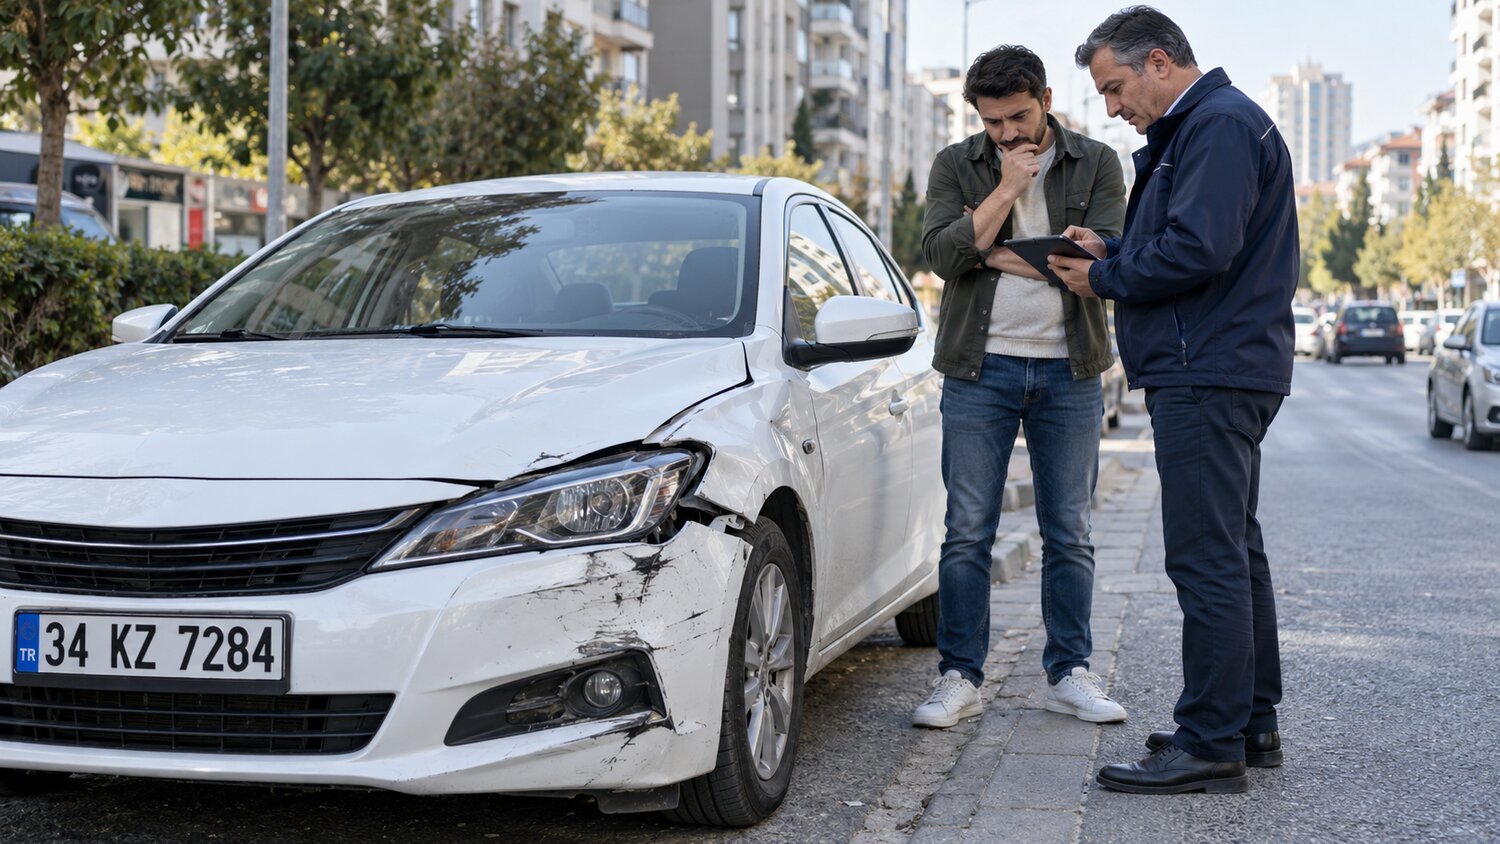
Genel Şartlar’da bu ayrım iki madde üzerinden yapılıyor. A.4.14 maddesi, aracın bakımsızlığından veya ihmalden kaynaklanan arızaları teminat dışında tutarken; A.4.15 maddesi belirli mekanik ve elektrik arızalarının hangi şartlarda teminata dahil olduğunu ayrıca tanımlıyor. Bu iki madde arasındaki fark, “nedensellik bağı” kavramıyla netleşiyor: kazaya yol açan şey muayenesizlik değil de bambaşka bir etken ise (örneğin kırmızı ışıkta bekleyen bir araca arkadan çarpılması), muayenenin geçmiş olması hasar ödemesini etkilemiyor. Buna karşılık kazanın doğrudan nedeni, ihmal edilmiş bir bakımdan kaynaklanan fren arızası gibi teknik bir sorunsa, sigortacı bu noktada teminat dışı kalma gerekçesi öne sürebiliyor. Kısacası sigortacının ret gerekçesi, “muayene yok” değil, “kazaya yol açan arızanın muayenesizlikle doğrudan bağlantılı olduğu” olmalı.
İspat Yükü Sigortalıda Değil, Sigorta Şirketinde
Genel Şartlar’ın C.11 maddesi, özel poliçe şartlarının sigortalının aleyhine yorumlanamayacağını hükme bağlıyor. Buna ek olarak Türk Ticaret Kanunu’nun 1409. maddesi, bir rizikonun teminat dışı olduğunu ileri süren tarafın -yani sigorta şirketinin- bunu ispatlamakla yükümlü olduğunu açıkça belirtiyor. Pratikte bu, sürücünün “kazanın muayenesizlikle ilgisi olmadığını” kanıtlamak zorunda olmadığı, tam tersine sigortacının ilgisi olduğunu kanıtlaması gerektiği anlamına geliyor.
Kaza Sonrasında İzlenmesi Gereken Adımlar
Genel Şartlar’ın B.1.1 maddesi, kazanın sigorta şirketine en geç 5 iş günü içinde bildirilmesini şart koşuyor; bu süre kaçırıldığında talep teknik olarak zayıflayabiliyor. Kaza sonrasında önerilen adımlar şöyle sıralanabilir: kaza tutanağı ve varsa kamera görüntüleri gibi belgeler eksiksiz saklanmalı, hasar bildirimi vakit kaybetmeden yapılmalı, sigortacı talebi reddederse bu ret gerekçeli ve yazılı olarak istenmeli. Yazılı ret, hangi madde ve hangi teknik bulguya dayanıldığını içermeli; bu belge daha sonraki itiraz sürecinde en önemli dayanak noktası oluyor.
Sigorta Şirketi Reddederse: Sigorta Tahkim Komisyonu
Sigortacının yanıtı olumsuzsa ya da başvurudan itibaren 15 iş günü içinde hiç yanıt gelmezse, sürücülerin başvurabileceği bağımsız bir mercii bulunuyor: Sigorta Tahkim Komisyonu. Komisyon, sigorta şirketi ile sigortalı arasındaki uyuşmazlıkları mahkemeye gitmeden çözüme kavuşturmak için kuruldu ve dosyanın teknik yönünü bağımsız bilirkişiler üzerinden değerlendiriyor.
Kasko ile Zorunlu Trafik Sigortası Karıştırılmamalı
Burada anlatılanların tamamı kasko sigortasına, yani sürücünün kendi aracındaki hasarı kapsayan teminata ilişkin. Karşı tarafa verilen zararları karşılayan zorunlu trafik sigortası (ZMMM) farklı bir Genel Şartlar rejimine tabi ve muayene durumu o teminatı başka şekillerde etkileyebiliyor. İki poliçe birbirinin yerine geçmiyor.
Bu yazı genel bilgilendirme amaçlıdır; somut bir hasar talebinde veya sigorta şirketiyle yaşanan uyuşmazlıkta avukata ya da Sigorta Tahkim Komisyonu’na başvurmanız önerilir.
İlgili okuma: Kasko Hangi Durumlarda Ödeme Yapmaz?, 1 Yıl Muayene Gecikme Cezası Ne Kadar? 2026 ve EDS ve Fahri Trafik Müfettişi Cezasına Nasıl İtiraz Edilir? başlıklı yazılarımızı da inceleyebilirsiniz.